lunes, 9 de diciembre de 2019

La infravaloración de las compañías de “alta rentabilidad por dividendo” se sitúa en máximos de 40 años


inbestia.com

La polarización del mercado en los últimos años es cada vez más evidente. Una buena muestra de ello es la enorme dispersión que existe entre el segmento “value” y el “growth”la histórica infravaloración de las materias primas o que incluso la capitalización de Apple y Microsoft valen en bolsa tanto como las 2.000 compañías que forman parte del índice Russell 2000. Es tarea estéril intentar averiguar si estas circunstancias se revertirán en algún momento, aunque aquel inversor que crea en la reversión a la media debería apostar por ello (aunque este es un concepto controvertido y que ha sido objeto de mucho debate).
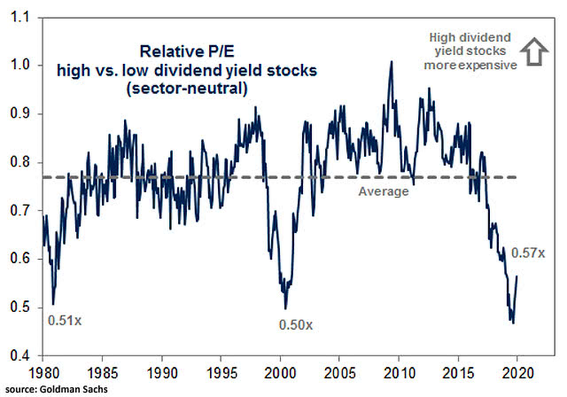
En esta línea, también se observa una histórica discrepancia entre las valoraciones de las compañías de alta rentabilidad por dividendo frente a las de baja rentabilidad. Como vemos en el gráfico inferior, sólo en tres ocasiones a lo largo de los últimos cuarenta años las compañías de alta rentabilidad por dividendo han estado tan “baratas” en comparación con las de baja rentabilidad.
3c51df00096f2278ca085cb1429f602d6663796c.png
Por ello, y teniendo en cuenta que uno de los “drivers” fundamentales de la rentabilidad de una cartera de inversión a largo plazo son los dividendos, quizás sea momento de apostar por este tipo de compañías. En las dos últimas ocasiones que sucedió algo similar a lo que está ocurriendo actualmente (1980 y 2000), la valoración de estas compañías revirtió a su media histórica, por lo que el inversor se vio visto doblemente beneficiado: por un lado a través de la revalorización de la propia compañía y por otro a través del cobro de los dividendos respectivos.
Teniendo en cuenta esto, hemos de recordar que las compañías europeas son las que tradicionalmente mayor proporción de beneficios reparten en forma de dividendos, puesto que las empresas estadounidenses son más proclives a la recompra de acciones. Por ello, quizás una combinación de compañías europeas de alta rentabilidad por dividendo pueda ser una estrategia bastante acertada de cara a los próximos años.

martes, 26 de noviembre de 2019

Holaluz debuta en bolsa


Debutará en Bolsa con una valoración de 160M€. La comercializadora de energía renovable debutará en Bolsa el próximo 29 de noviembre a un precio de 7,75€/acción. Holaluz ya tiene cerrado el grupo de inversores institucionales españoles e internacionales que aportará los fondos que ha buscado durante un año. La operación supondrá una dilución para los socios fundadores (Carlota Pi, Oriol Vila y Ferran Nogué), que pasarán del 63% actual al 48,75% Geroa (la entidad vasca de previsión sectorial de empleo) se quedará con un 8% y el fondo de capital riesgo Axon Partners (que entro en Holauz en 2016) con un 17%. El free-float se situará en un 25,25% Los fondos se destinarán a impulsar el crecimiento del grupo. 

El plan de negocio remitido por Holaluz al MAB supone facturar 1.000M€ en 2023, cinco veces más que los 194M€ registrados en el ejercicio comprendido entre julio 2018 y julio 2019. El EBITDA pasaría de los actuales 3,16M€ a 72M€ dentro de cuatro años. 

Opinión de Bankinter:
La valoración de la compañía ascenderá a 160M€, un 60% más que cuando entró en el capital del grupo Geroa el pasado mes de septiembre. También supone situarse en la franja inferior de la horquilla que establecieron las entidades colocadoras, cuyo tramo central era de 200M€. Los planes de crecimiento del grupo son muy ambiciosos. 

Fuente: Bankinter

lunes, 25 de noviembre de 2019

La lotería francesa salió a bolsa


Lleva a beneficio dos de cada diez euros que vende y permanece a buen recaudo dentro los balances públicos. Loterías y Apuestas del Estado (SELAE), constituida desde 2011 como ente privatizable, ha asistido esta semana a un refresco de su valoración con la OPV de su socio francés Francaise des Jeux (FDJ). La ‘lotera’ española es mucho más rentable que su rival y socio francés ya que valdría entre 50.000 y 57.000 millones aplicando múltiplos de valoración por resultado neto o Ebit (beneficio antes de impuestos), según datos compilados por ‘La Información’.

Con una cifra de ventas estimada para este año que rozará los 2.000 millones de euros, un beneficio de 134 millones y un Ebit (beneficio antes de impuestos) de unos 200 millones. La Francaise des Jeux cuenta con una deuda de 500 millones y prevé repartir el 80% de sus beneficios como dividendo a partir de 2020.
Los múltiplos de valoración de FDJ se sitúan en torno a las 2,2 veces ventas, 32 veces beneficios y 21 veces el resultado bruto operativo, un ratio que refleja mejor su valoración. Tomando como referencia los guarismos de su mellizo francés, que también ostenta la exclusividad en los sorteos y juegos como Loterías y Apuestas lo tiene en España, las comparativas financieras dan posibles valoraciones del gigante español con una visión más aproximada al mercado.
Las valoraciones por múltiplos de beneficios y rentabilidad darían lugar a una compañía hasta 10 veces mayor si se compara con la gala FDJ. En concreto, el 100% de SELAE valdría 57.000 millones de euros por beneficios y 50.365 millones aplicando el multiplicado de Ebit de FDJ, según los datos de la cotización en bolsa del FDJ el viernes. De este modo, la empresa que preside Jesús Huerta desde el verano de 2018 se colocaría como la cuarta compañía más grande del Ibex 35 de ser privatizada, solo superada por Inditex, Santander e Iberdrola, pero por delante de Telefónica, BBVA o Amadeus.
SELAE, no obstante, es el activo más valioso en la cartera de activos del Estado. Sus ventas netas en 2018 se elevaron hasta los 9.000 millones de euros, con un beneficio antes de impuestos de 2.300 y un resultado neto superior a los 1.700 millones.
Lainformacion.com   Rubén J. Lapetra

domingo, 27 de octubre de 2019

La línea avance-descenso previene crashes


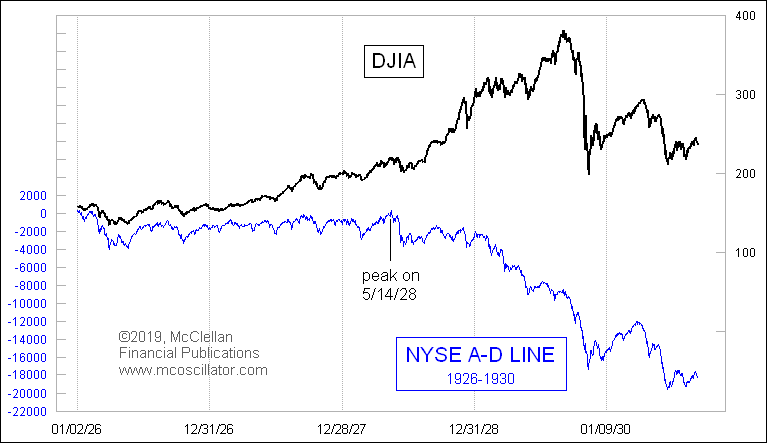
There have been some retrospectives of the 1929 crash published this month, for the 90th anniversary. Here is what the NYSE's A-D Line looked like then, although no one knew about it because only Leonard Ayres and James Hughes were keeping the data:

Imagen

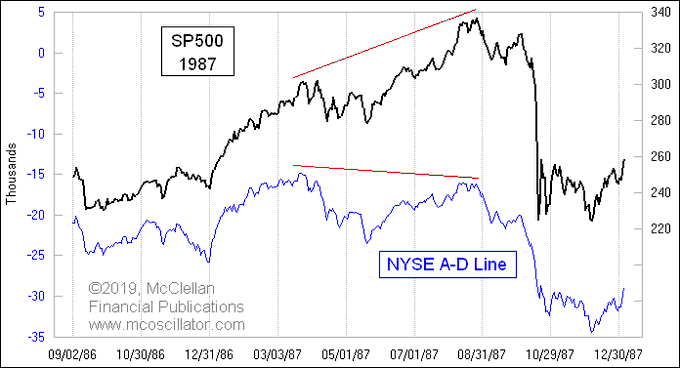
And here is what the A-D Line looked like at the 1987 crash. Notice the big divergence:

Imagen

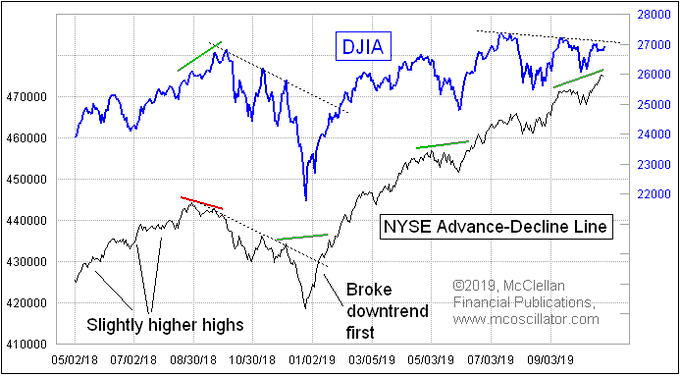
Now here is what the NYSE A-D Line looks like currently. Notice the much stronger look than those two other episodes:

Imagen

Value+momentum baten al mercado


Una estrategia que combina los factores Value y Momentum bate de forma consistente al mercado. Cliff Asness en "Value and Momentum Everywhere"

Imagen


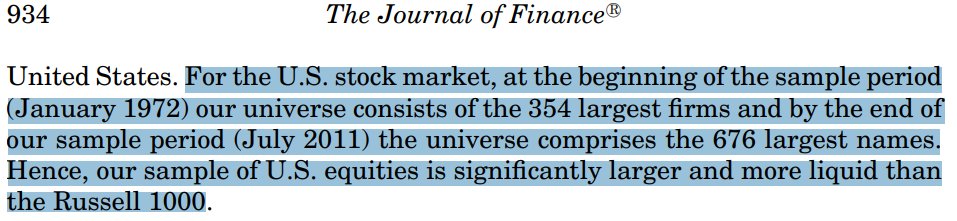
En el propio estudio el autor indica que si incorporara compañías más pequeñas y/o ilíquidas el resultado sería aún más favorable, pero que prefería ceñirse a las de gran capitalización porque de alguna forma la operativa es más realizable:

Imagen