jueves, 31 de agosto de 2017

Crecimiento mundial


Moody’s mantiene su estimación de PIB en +3% para 2017/18 vs +2,6% en 2016 para el conjunto de economías del G20, pero advierte sobre el incremento de los riesgos geoestratégicos, los relacionados con el proteccionismo comercial, con las estrategias de salida de los bancos centrales y sobre el enfriamiento que puede suponer el intento de desapalancamiento de la economía china. Considera que los actuales ritmos de crecimiento de las economías desarrolladas (+2%) y de los emergentes (+5%) no solo son sostenibles en el corto plazo, sino que podrían acelerarse. 

Los cambios más relevantes por economías son los siguientes (estimaciones para 2017): mejora China hasta +6,8% desde +6,6%, Corea del Sur hasta +2,8% desde +2,5% y Japón hasta +1,5% desde +1,1%. Como contrapartida, revisa a la baja Estados Unidos hasta +2,2% en 2017 y +2,3% en 2018 desde +2,4% y +2,5% respectivamente debido a la no implementación de los estímulos fiscales esperados. También revisa muy ligeramente a la baja India (+7,1% vs +7,2%) debido a que el impacto del cambio de billetes (en realidad, del 85% de la masa monetaria en circulación) ha tenido un impacto superior al esperado. 

OPINIÓN: 
Desde una perspectiva global esta la revisión es neutral, pero creemos que su interpretación cualitativa es más bien positiva porque mejora su perspectiva sobre aquellas economías que presentaban más incertidumbres (Japón, Corea y China), mientras que se limita a realizar un ajuste fino sobre Estados Unidos e India, donde el crecimiento es más que suficiente incluso después del mismo. Se trata de un enfoque que refuerza nuestra perspectiva positiva sobre el actual ciclo expansivo global, sobre todo con respecto a su sostenibilidad en el tiempo.

Fuente: Bankinter

EEUU: calificación de la deuda


S&P anuncia que mantendrá su rating en AA+ siempre que la Administración americana no impague deuda, incluso en el caso de que no se eleve el techo de gasto. 

OPINIÓN: 
En realidad lo que entendemos S&P transmite a la Administración Trump es que bajará el rating soberano en caso de que el cierre de la Administración (el denominado Government shutdown) incluya suspender el servicio de la deuda. Se trata de una advertencia. Trump afirma que podría no elevar el techo de gasto en la segunda mitad de septiembre, que es cuando ya habrá agotado todos los recursos financieros autorizados por las cámaras, si no se asigna una partida presupuestaria para seguir construyendo el muro con México. Esta amenaza lleva a pensar que podría suspender todos los pagos de su Administración, incluyendo el servicio de la deuda, caso de con concedérsele esta partida. 

Nosotros pensamos que es extremadamente improbable que también suspenda el servicio de la deuda por 2 razones: 

(i) No se ha hecho nunca en este tipo de situaciones, de manera que no hay un antecedente que permita pensar que esta medida tan arriesgada desde el punto de vista político y reputacional se aplicará esta vez. Desde una perspectiva política sería una decisión poco inteligente porque Trump dejaría al descubierto ante sus votantes que renuncia a que México pague el muro (que es lo que les había asegurado que sucedería) y que, en realidad, lo van a pagar los contribuyentes americanos. 

(ii) Significaría que EE.UU. entraría en “default”, aunque fuera pasajero, y eso tendría como consecuencia la rebaja de los ratings asignados por todas las agencias, de manera que las consecuencias a esa decisión serían desproporcionadas con respecto al hipotético beneficio que obtendría (conseguir los fondos para el muro).

Nota: 
S&P es la única agencia cuyo rating sobre EE.UU. no es el mejor de la escala (AAA en el caso de S&P). 

(ii) La Confianza del Consumidor superaba las estimaciones del consenso en agosto: 122,9 frente a 121,7 estimado y 120,0 anterior (revisado a la baja desde 121,0). Por lo tanto, buen dato que sube por segundo mes consecutivo y se acerca a los máximos anuales registrados en marzo (124,9), niveles no alcanzados desde el año 2000.

(iii) El Índice S&P CoreLogic CS 20-City (precio de la vivienda en las 20 ciudades más importantes de EE.UU.) avanzó +5,65% en junio vs. +5,60% estimado. El dato anterior se revisó al alza, hasta +5,74% desde +5,69% previo. Por tanto, la tasa sorprendía al alza pero seguía su tendencia de pérdida de tracción. En concreto, sufría la tercera caída consecutiva y el menor avance de este ejercicio. En definitiva, reflejaba el dinamismo del mercado laboral alejando, a su vez, el temor a un posible recalentamiento.

Fuente: Bankinter

miércoles, 30 de agosto de 2017

IBEX: PER de cada valor


invesgrama.com

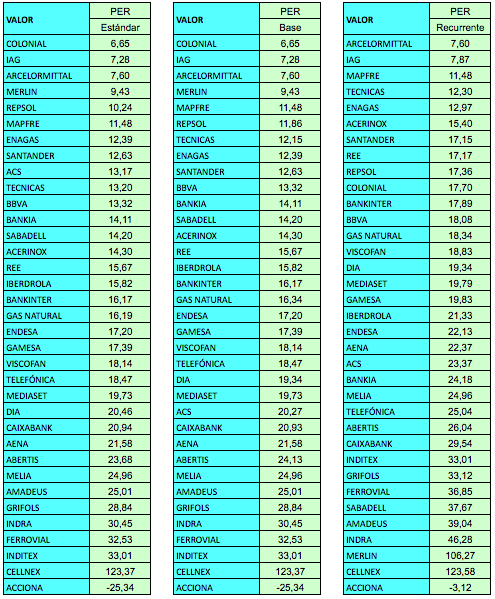
Las siguientes tablas ordenan los valores del IBEX 35 según sus diferentes ratios PER a media tarde del día 23 de agosto de 2017. 

PER estándar (el comúnmente utilizado) 
PER base (que no tiene en cuenta resultados de operaciones interrumpidas). 
PER recurrente (que descarta beneficios extraordinarios y ciertas partidas atípicas)

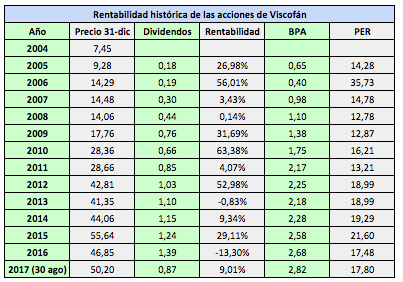
Análisis de Viscofán


  invesgrama.com


invesgrama.com/2017/08/30/viscofan-una-oportunidad-parte-1-analisis-cualitativo/

martes, 29 de agosto de 2017

PIB mundiales


GDP (nominal) US: $18.5 trillion EU: $16.5 trillion China: $11.4 trillion Japan: $4.7 trillion India: $2.2 trillion Russia: $1.2 trillion


jueves, 24 de agosto de 2017

Beneficios estimados en Europa


El Viejo Continente también está descontando una recuperación de los beneficios que arranca con fuerza este año. En concreto, la media de analistas espera que las ganancias netas del Stoxx 600 crezcan un 21% este año, hasta los 495.276 millones. Se quedará, eso sí, a las puertas del medio billón por el estancamiento de los beneficios, que han experimentado un ligero recorte del 0,5% desde enero.
Para los dos próximos ejercicios, la tendencia es mejor que la del otro lado del Atlántico. Según los prónosticos, las compañías del Stoxx 600 aumentarán sus beneficios un 9% entre 2017 y 2018, hasta los 541.689 millones de euros. Y un 8% entre 2018 y 2019, hasta los 589.464 millones.
Fuente: eleconomista.es

WALL STREET: beneficios estimados